Mostrando entradas con la etiqueta Control Interno. Mostrar todas las entradas

miércoles, abril 08, 2020

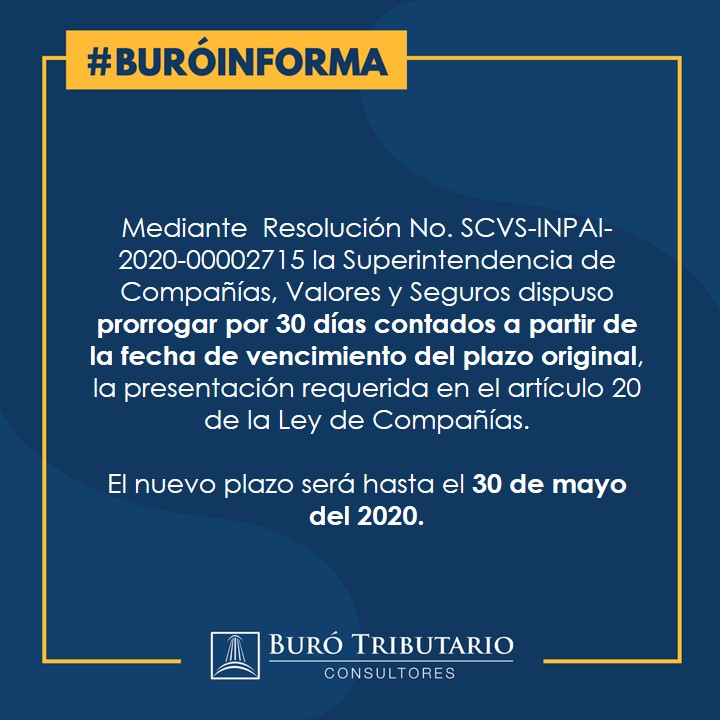
NUEVOS PLAZOS PARA PRESENTACIÓN DE OBLIGACIONES ANTE LA SUPERINTENDENCIA DE COMPAÑIAS, VALORES Y SEGUROS

La Superintendencia de Compañías, Valores y Seguros (SCVS) publicó la Resolución No. SCVS-INPAI-2020-00002715 donde se amplía el plazo para la presentación de las obligaciones societarias y financieras de las compañías extranjeras y nacionales sujetas a su control.

Descarga la Resolución aquí: http://bit.ly/3903bzb


martes, marzo 31, 2020

LEY ORGÁNICA DE EMPRENDIMIENTO E INNOVACIÓN


En el Suplemento del Registro Oficial No. 151 del 28 de febrero del 2020 se publicó la Ley Orgánica de Emprendimiento e Innovación aprobada por la Asamblea Nacional el 18 de febrero del 2020.

La presente Ley tiene por objeto establecer el marco normativo que incentive y fomente el emprendimiento, la innovación y el desarrollo tecnológico, promoviendo la cultura emprendedora e implementando nuevas modalidades societarias y de financiamiento para fortalecer el ecosistema emprendedor. 


Con el objetivo de incentivar la generación de empleo y la formalización del trabajo en los procesos de emprendimiento, el ente rector en materia de trabajo desarrollará la modalidad o modalidades contractuales a implementarse en el trabajo emprendedor, en donde se incluirá la jornada parcial, así como el tiempo de duración de los contratos, pago de beneficios de ley, remuneración y su forma de cálculo, y demás requisitos y condiciones que deberá cumplir el trabajador/a, de acuerdo a las leyes pertinentes.  

Queda expresamente prohibido el desarrollo de emprendimientos que den lugar al trabajo infantil y cualquier forma de explotación contraria a la Constitución y a la legislación internacional.

Una vez que se suscriba el contrato de trabajo emprendedor, el empleador deberá afiliar al trabajador en el Instituto Ecuatoriano de Seguridad Social y tendrá derecho a sus beneficios desde el primer día de inicio de la relación laboral y su afiliación. 

La Ley de Emprendimiento e Innovación en sus disposiciones transitorias modificó algunos cuerpos legales, entre ellos la Ley de Compañías.  En la transitoria segunda se incluye a la Sociedad por Acciones Simplificada (SAS) como una especia de compañía que constituye persona jurídica.

Las Sociedades por Acciones Simplificadas (S.A.S) es un tipo de sociedad mercantil conformada por una o más personas, mediante un trámite simplificado para fomentar la formalización y desarrollo de empresas.


jueves, junio 07, 2018

INSTRUCTIVO EN CASO DE UTILIDADES NO COBRADAS POR EL TRABAJADOR O EX TRABAJADOR


Mediante el Registro Oficial No. 255 del 5 de Junio 2018 se publicó el Acuerdo Ministerial Nro. MDT-2018-0106 en el cual se emite el instructivo que regula el cobro y recaudación de valores generados por el no cobro de las utilidades a las que tienen derecho los trabajadores y ex trabajadores, de aplicación obligatoria para todos los empleadores del sector privado, respecto de las utilidades no cobradas por los trabajadores y ex trabajadores, conforme lo prescrito en el artículo 106 del Código del Trabajo.

El Acuerdo Ministerial Nro. MDT-2018-0106 entre otras puntos señala que los empleadores están obligados a agotar sus esfuerzos para entregar de forma directa el beneficio de utilidades a sus trabajadores o ex trabajadores, empleando todos los mecanismos legales previstos para el efecto.  Agotados los esfuerzos, el empleador destinará y depositará en una cuenta del Sistema Financiero Nacional, las referidas utilidades no cobradas de manera directa a beneficio de los trabajadores y ex trabajadores, en un plazo máximo de treinta (30) días, contados desde la fecha en que debió efectuarse el pago de forma directa.

La cuenta asignada por el Sistema Financiero Nacional en la cual se depositarán los valores correspondientes a utilidades no cobradas, será utilizada única y exclusivamente con la finalidad de garantizar el cobro de los valores de utilidades, que les corresponde a los trabajadores y ex trabajadores.

Si transcurrido un año del depósito de las utilidades no cobradas en la cuenta del Sistema Financiero Nacional , el trabajador o ex trabajador no hubiere efectuado el cobro de forma directa, el empleador en el plazo de quince (15) días, depositará estos valores en la cuenta que el Instituto Ecuatoriano de Seguridad Social establezca para el efecto, de conformidad con lo dispuesto en el artículo 106 del Código del Trabajo.

El Ministerio del Trabajo efectuará el control del cumplimiento de lo dispuesto en el presente Acuerdo Ministerial a través de la Dirección de Control e Inspecciones.

jueves, febrero 01, 2018

INSTRUCTIVO SOBRE SOCIEDADES DE INTERÉS PÚBLICO


En la Resolución No. SCVS-INC-DNCDN-2016-011 de 21 de septiembre de 2016, publicada en el Registro Oficial No. 879 de 11 de noviembre de 2016, se expidió el Reglamento sobre Auditoría Externa, en cuyo artículo 2 se señala que están obligadas a someter sus estados financieros anuales al dictamen de auditoría externa, entre otros, las sociedades de interés público definidas en la reglamentación pertinente.

En el Suplemento del Registro Oficial No. 171 publicado el 30 de enero del 2018 el Superintendente de Compañías, Valores y Seguros mediante la Resolución No. SCVS-DSC-2018-0001 emitió el Instructivo sobre Sociedades de Interés Público.

La referida resolución y de acuerdo a lo dispuesto en el artículo 433-A de la Ley de Compañías, establece aquellas sociedades consideradas de interés público, y que deberán de presentar información que solicite la Superintendencia de Compañías, Valores y Seguros.

Serán consideradas sociedades de interés público, las siguientes compañías sujetas al control y vigilancia de la Superintendencia de Compañías, Valores y Seguros:
  • Las emisoras de valores inscritas en el Catastro Público de Mercado de Valores.
  • Las casas de valores, los depósitos centralizados de compensación y liquidación de valores y las sociedades administradoras de fondos de inversión y fideicomisos.
  • Las de seguros, de reaseguros, intermediaras de reaseguros, peritos de seguros y las agencias asesoras productoras de seguros.
  • Las que financien servicios de atención integral de salud prepagada.
  • Las que provean servicios de asistencia a asegurados o tarjeta habientes, por sí o a través de terceros.
  • Las calificadoras de riesgo y auditoras externas.
  • Las dedicadas a las actividades corrientes y especializadas de construcción de todo tipo de edificios y obras generales de construcción para proyectos de ingeniería civil.
  • Las que realicen actividades de agencia y corretaje inmobiliarios, y de intermediación en la compra, venta y alquiler de bienes inmuebles.
  • Las dedicadas a las actividades de agencias de viaje, como a la venta de servicios de viajes (tours), de viajes organizados, de transporte y alojamiento, al público en general y a clientes comerciales; y de operadores turísticos, como la planificación y organización de paquetes de servicios de viajes para su venta a través de agencias de viajes o por los propios operadores turísticos; si la compañía obtuviere dinero de terceros a base de planes, promesas u ofertas de venta del servicio.
  • Las que se dediquen a la venta de vehículos automotores nuevos y usados.
  • Las que se dediquen a la venta de productos nuevos y usados, a excepción de los mencionados en el numeral anterior, por cuenta propia o a cambio de retribución o contrato (comisión), a usuarios minoristas, industriales, comerciales, institucionales, profesionales, o a otros mayoristas; y a la venta al público en general del mismo tipo de mercancías, para el consumo o uso personal o doméstico, realizada mediante tiendas, almacenes, puestos de venta, empresas de venta por correo, internet, a domicilio, vendedores ambulantes, si los ingresos anuales por ventas son iguales o superiores a cinco millones de dólares de los Estados Unidos de América (US$ 5,000,000.00).
  • Las que se dediquen a actividades de factorización por compra de cartera.

miércoles, abril 13, 2016

NORMAS PARA DETERMINAR LOS INGRESOS GRAVABLES, COSTOS Y GASTOS DEDUCIBLES IMPUTABLES A CONTRATOS DE CONSTRUCCIÓN

Mediante el Tercer Suplemento del Registro Oficial No. 726 del 5 de abril se publicó la Resolución No. NAC-DGERCGC16-00000138 en el cual se establecen las normas para determinar los ingresos gravables, costos y gastos deducibles imputables a contratos de construcción.

El artículo 28 de la Ley de Régimen Tributario Interno previo a ser sustituido por el artículo 16 de la Ley Orgánica de Incentivos a la Producción y Prevención del Fraude Fiscal y que se encontraba vigente hasta el 31 de diciembre del 2014 establecía que las empresas que obtengan ingresos provenientes de la actividad de la construcción, satisfarán el impuesto a base de los resultados que arroje la contabilidad de la empresa. Cuando las obras de construcción duren más de un año, se podrá adoptar uno de los sistemas recomendados por la técnica contable para el registro de los ingresos y costos de las obras, tales como el sistema de "obra terminada" y el sistema de "porcentaje de terminación", pero, adoptado un sistema, no podrá cambiarse a otro sino con autorización del Servicio de Rentas Internas.

La Norma Internacional de Contabilidad NIC 11 "Contratos de Construcción" respecto a la contabilización de los contratos de construcción en los estados financieros de los contratistas, en su parte pertinente, establece que cuando el resultado de un contrato de construcción pueda ser estimado con suficiente Habilidad, los ingresos de actividades ordinarias y los costos asociados con el mismo deben ser reconocidos como ingreso de actividades ordinarias y gastos respectivamente, con referencia al estado de realización de la actividad producida por el contrato al final del periodo sobre el que se informa.


Dicha norma contable señala también que el reconocimiento de ingresos de actividades ordinarias y gastos con referencia al grado de realización del contrato es, a menudo, denominado método del porcentaje de terminación. Bajo este método, los ingresos derivados del contrato se comparan con los costos del mismo incurridos en la consecución del grado de realización en que se encuentre, con lo que se revelará el importe de los ingresos de actividades ordinarias, de los gastos y de las ganancias que pueden ser atribuidas a la porción del contrato ya ejecutado. Este método suministra información útil sobre la evolución de la actividad del contrato y el rendimiento derivado del mismo en cada periodo contable. Bajo el método del porcentaje de realización, los ingresos de actividades ordinarias del contrato se reconocen como tales, en el resultado del periodo, a lo largo de los periodos contables en los que se lleve a cabo la ejecución del contrato. Los costos del contrato se reconocerán habitualmente como gastos en el resultado del periodo en el que se ejecute el trabajo con el que están relacionados. 

El grado de realización de un contrato puede determinarse de varias formas; según la norma contable, dependiendo de la naturaleza del contrato, los métodos pueden incluir: la proporción de los costos del contrato incurridos en el trabajo ya realizado hasta la fecha, en relación con los costos totales estimados para el contrato; la inspección de los trabajos ejecutados; o la proporción física del contrato ejecutada.

Los sujetos pasivos que obtengan ingresos provenientes de contratos de construcción deberán considerar lo siguiente: 

1. Los ingresos serán reconocidos y registrados como resultados del período; dicho reconocimiento dependerá del porcentaje de realización del contrato y del método contable utilizado para determinarlos.

2. En el caso de contribuyentes que mantengan contratos de construcción, cuyas condiciones contractuales establezcan procesos de fiscalización sobre planillas de avance de obra, los ingresos se considerarán como gravados para fines tributarios en el ejercicio fiscal en el cual dichas planillas hubieren sido certificadas o aprobadas por parte de sus contratantes, independientemente de la fecha de emisión de la factura o pago de las mismas. La(s) factura(s) de venta deberá (n) ser entregadas(s) por los contratistas en un plazo máximo de cinco días a partir de la fecha de aprobación definitiva de la(s) planilla(s).
En el caso de que los contratos de construcción se lleven a cabo entre partes relacionadas, la Administración Tributaria realizará las acciones correspondientes con el fin de verificar la fecha de ocurrencia de la emisión y aprobación de las planillas de avance de obra.

3. En el caso de que los contratos de construcción no establezcan procesos de fiscalización, los ingresos deberán ser declarados y tributados en el ejercicio fiscal, correspondiente a la fecha de emisión de las planillas de avance de obra.

Los costos y gastos del contrato deberán ser considerados como deducibles, según corresponda, en función de los ingresos gravados conforme las condiciones establecidas en el artículo anterior, en atención a lo dispuesto en el primer inciso del artículo 10 de la Ley de Régimen Tributario Interno.

Para que los costos y gastos sean deducibles deberán cumplir con las disposiciones de la Ley de Régimen Tributario y su Reglamento y deberán estar respaldados en comprobantes de venta, de conformidad con lo establecido en el Reglamento de Comprobantes de Venta, Retención y Documentos Complementarios.

sábado, noviembre 19, 2011

CURSO VIRTUAL DE CONTROL INTERNO (COSO) - PARTE 1

El Control Interno se define entonces como un proceso integrado a los procesos, y no un conjunto de pesados mecanismos burocráticos añadidos a los mismos, efectuado por el consejo de la administración, la dirección y el resto del personal de una entidad.


Ir a Curso Virtual

EN LA CONSULTORÍA ANTI FRAUDE, LA PREVENCIÓN ES 80% DE LA SOLUCIÓN


En la actualidad, el tema de fraude ha cobrado gran relevancia y se ha convertido en un foco rojo en las agendas de negocios de los empresarios. No obstante, la consultoría en materia de combate contra el fraude no solo es una práctica profesional relativamente novedosa, sino que, tradicionalmente, se ha enfocado el apoyo de proceso de respuesta o investigación de fraudes y no a temas de prevención y detección.


BURO TRIBUTARIO

BURO TRIBUTARIO