Mostrando entradas con la etiqueta Renta Personas Naturales. Mostrar todas las entradas

miércoles, mayo 06, 2020

¿QUÉ ES EL RUC Y PARA QUE SIRVE?


En esta época de crisis sanitaria mundial por la pandemia del COVID-19 muchos de nosotros nos hemos visto obligados a cambiar nuestro estilo de vida, desde modificar nuestros hábitos de higiene personal hasta cambiar nuestros hábitos de compra de bienes y servicios.

Realizar compras por medios digitales, o tomar el teléfono y contactar al proveedor para que nos envíe lo que necesitamos, es como el pan nuestro de cada día.  Es la nueva forma o mejor dicho, la actual forma a la que estamos obligados a comprar.

En el Ecuador cuando se adquiere un bien o un servicio, el vendedor debe de emitirnos un comprobante de venta como instrumento legal de la transferencia del bien o la prestación del servicio.  Este comprobante de venta deberá de cumplir con ciertos requisitos de llenado, amparados en el Reglamento de Comprobantes de Venta, Retención y Documentos Complementarios, entre los que se obliga la identificación del adquiriente, siempre que se desee usar este documento como sustento de costos y gastos para efectos de deducir el Impuesto a la Renta, o en su defecto para hacer uso del crédito tributario por el Impuesto al Valor Agregado (IVA) pagado:

"RCVRDC Art. 19.- Requisitos de llenado para facturas.- Las facturas contendrán la siguiente información no impresa sobre la transacción: 
1. Identificación del adquirente con sus nombres y apellidos, denominación o razón social y número de Registro Único de Contribuyentes (RUC) o cédula de identidad o pasaporte, cuando la transacción se realice con contribuyentes que requieran sustentar costos y gastos, para efectos de la determinación del impuesto a la renta o crédito tributario para el impuesto al valor agregado; caso contrario, y si la transacción no supera los US $ 200 (doscientos dólares de los Estados Unidos de América), podrá consignar la leyenda “CONSUMIDOR FINAL”, no siendo necesario en este caso tampoco consignar el detalle de lo referido en los números del 4 al 7 de este artículo; (...)"
Entonces cabe preguntarse ¿Qué es el Registro Único de Contribuyentes (RUC)?

La Ley del Registro Único de Contribuyentes codificada (Codificación No. 2004-022) y publicada en el Suplemento el Registro Oficial No. 398 del 12 de agosto del 2004, en su artículo 1 establece que "es un instrumento que tiene por función registrar e identificar a los contribuyentes con fines impositivos y como objeto proporcionar información a la Administración Tributaria".

Este documento es administrado por el Servicio de Rentas Internas 
[1], y todas las personas naturales y jurídicas, entes sin personalidad jurídica, nacionales y extranjeras, que inicien o realicen actividades económicas en el país en forma permanente u ocasional o que sean titulares de bienes o derechos que generen u obtengan ganancias, beneficios, remuneraciones, honorarios y otras rentas sujetas a tributación en el Ecuador, están obligados a inscribirse, por una sola vez en el Registro Único de Contribuyentes. [2] 

Dentro del RUC podemos encontrar información relevante como el nombre, denominación o razón social, el domicilio fiscal, representante legal, la actividad económica principal y las secundarias de cada contribuyente.
El número del RUC está estructurado por 13 dígitos, sin letras o caracteres especiales:

"Reglamento para la Aplicación de la Ley de RUC - Art. 3.- De la estructura del número de registro.­ El número de registro estará compuesto por trece dígitos, sin letras o caracteres especiales.  Los dos primeros dígitos registrarán la provincia donde: se obtuvo la cédula de ciudadanía o identidad, el ecuatoriano o extranjero residente, o se inscribió el extranjero no residente, o en la cual se inscribió la sociedad. Los tres últimos dígitos serán cero cero uno (001) para todos los contribuyentes.  
Para las personas naturales, nacionales y extranjeros residentes, el número de registro corresponderá a los diez dígitos de su cédula de identidad o ciudadanía, seguidos de cero cero uno (001).
Para las personas naturales extranjeras sin cédula de identidad, así como para todo tipo de sociedad, el SRI asignará un número de registro, asegurando los mecanismos de control respectivos. (...)"
Este número es individual, irrepetible y permanente.  Para las personas naturales, que no constituyan empresas unipersonales, el número de identificación tributaria estará dado por el número de la cédula de identidad y/o ciudadanía [3].
El RUC puede ser suspendido [4] o cancelado [5].  Se suspende para el caso de la persona natural que diere por terminado temporalmente su actividad económica, y lo deberá hacer dentro de los 30 días hábiles posteriores al cese de su actividad; y para el caso de las sociedades se cancelará el RUC cuando se haya extinguido su vida jurídica. 
En ambos casos, sea este la suspensión o el cese de actividades, el contribuyente deberá dar de baja los comprobantes de venta y de retención sobrantes y no utilizados; así mismo, culminará la vigencia de la autorización para la utilización de máquinas registradoras, establecimientos gráficos y puntos de venta.

El Servicio de Rentas Internas podrá suspender la inscripción de un sujeto pasivo en el Registro Único de Contribuyentes, en los siguientes casos: 
  1. Cuando luego de las acciones pertinentes, el Director Provincial o Regional del SRI, hubiere verificado y determinado que el contribuyente no tiene ningún local o actividad en la dirección que conste en el RUC;
  2. Cuando no haya presentado las declaraciones, por más de doce meses consecutivos; o en tal período las declaraciones no registren actividad económica.
  3. Cuando no se encuentre alguna evidencia de la existencia real del sujeto pasivo; como suscripción a algún servicio público (energía eléctrica, teléfono, agua potable), propiedad inmueble a su nombre, propiedad de vehículo a su nombre, inscripción en el IESS como patrono, etc., ni locales en las direcciones señaladas en el RUC.
  4. Cuando el establecimiento del contribuyente estuviere clausurado por más de treinta días, como sanción, según lo previsto en el Art. 334 del Código Tributario.
También podrá cancelar de oficio la inscripción en el Registro Único de Contribuyentes de los sujetos pasivos, cuando haya verificado el fallecimiento de la persona natural o la inscripción en el Registro Mercantil de la resolución por la cual se dispone la liquidación de las sociedades bajo control de la Superintendencia de Compañías o de la Superintendencia de Bancos y Seguros.

Es importante tener presente al momento de inscripción los tipos de regímenes tributarios. Esto es debido a que al momento de inscribir el RUC, deberán incorporarse al Régimen General, o Regímenes Especiales, contemplados por la normativa tributaria ecuatoriana, dependiendo de si cumplen con los requisitos y condiciones exigidos para ellos.

En conclusión y a fin de evitar llamados de atención por parte del Servicio de Rentas Internas, cuando se vayan a desarrollar actividades mercantiles, entre otras, es OBLIGATORIO e IMPERATIVO inscribirse para el registro del RUC dentro de los 30 días hábiles siguientes al inicio real de las actividades o su constitución.


[1] Ley de Registro Único de Contribuyentes artículo 2
[2] Ley de Registro Único de Contribuyentes artículo 3 
[3] Ley de Registro Único de Contribuyentes artículo 5
[4] Reglamento para la Aplicación de la Ley de Registro Único de Contribuyentes artículo 13
[5] Reglamento para la Aplicación de la Ley de Registro Único de Contribuyentes artículo 14

miércoles, abril 08, 2020

CASILLEROS DEL FORMULARIO 103 DONDE SE APLICAN LOS NUEVOS PORCENTAJES DE RETENCIÓN EN LA FUENTE


Mediante la Resolución No. NAC-DGERCGC20-00000020, el Servicios de Rentas Internas (SRI), anuncio los cambios en el porcentaje de retención del Impuesto a la Renta, única y exclusivamente para:

* Transferencias de bienes muebles de naturaleza corporal del 1% al 1,75%.

* Pagos o créditos e cuenta no contempladas en los porcentajes de retención específicos de retención del 2% al 2,75%.

La modificación en los porcentajes de retención del Impuesto a la Renta representará USD 426 millones en los 8 meses restantes de 2020, lo que aportará liquidez a la caja fiscal.


NORMAS PARA APLICACIÓN DE REGULACIONES TEMPORALES Y ESPECIALES RESPECTO AL PAGO DEL IMPUESTO A LA RENTA


Mediante Resolución NAC-DGERCGC20-00000025, de abril 1 de 2020, el Servicio de Rentas Internas expidió las normas para la aplicación de las regulaciones temporales y especiales, respecto del pago del Impuesto a la Renta correspondiente al ejercicio fiscal 2019 y del Impuesto al Valor Agregado que deberá declararse en los meses de abril, mayo y junio de 2020, de acuerdo al artículo 2 del Decreto Ejecutivo No. 1021.

Descarga la Resolución en el siguiente enlace: https://bit.ly/39K1rui

NUEVO FORMULARIO 101 DE IMPUESTO A LA RENTA Y NUEVO CATÁLOGO ATS


El Servicio de Rentas Internas (SRI) ha actualizado su formulario 101 de Impuestos a la Renta Sociedades en marzo 27 del 2020. En dicho formulario el contribuyente responderá a un grupo de preguntas que se presentarán de acuerdo con su actividad económica.

Accede al formulario en el enlace: https://bit.ly/33R7Sua

El SRI también ha actualizado el Nuevo Catálogo ATS con fecha 31 de marzo del 2020, los nuevos porcentajes estarán vigentes desde el 1 de abril del 2020. Los conceptos de Retención en la Fuente de Impuesto a la Renta (AIR) son hacia los códigos para pago a residentes y no residentes.

Mira el catálogo completo en el enlace: https://bit.ly/2xBEH2f

viernes, enero 03, 2020

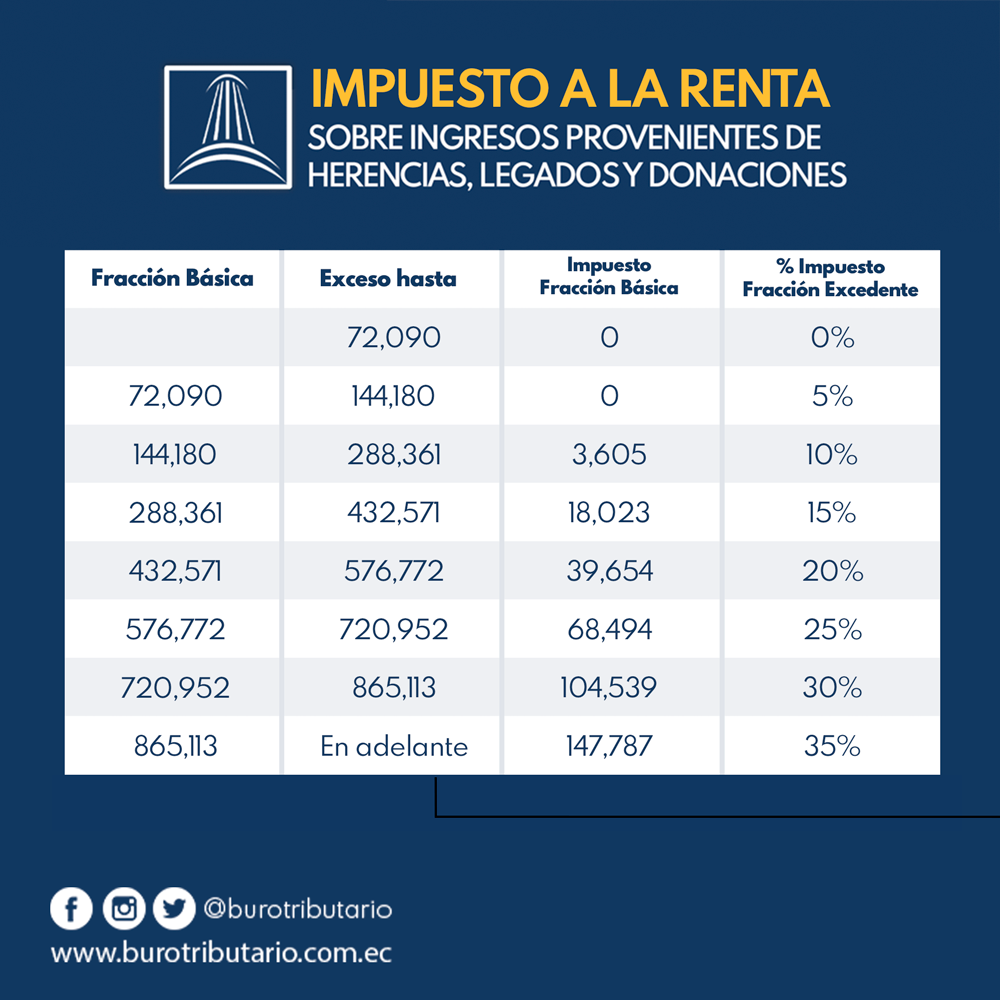
TABLA DE IMPUESTO A LA RENTA PARA EL EJERCICIO FISCAL 2020

En el Suplemento del Registro Oficial No. 108 del 26 de diciembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000063 mediante la cual se actualiza los rangos de las tablas para liquidar el impuesto a la renta de las personas naturales, sucesiones indivisas, incrementos patrimoniales provenientes de herencias, legados, donaciones, hallazgos y todo tipo de acto o contrato por el cual se adquiera el dominio a título gratuito, de bienes y derechos para el período fiscal 2020.

Descarga el Registro Oficial aqui: http://bit.ly/2FdKWtw


jueves, octubre 24, 2019

REFORMA LA RESOLUCIÓN NO. NAC-DGERCGC14-00787 PUBLICADA EN EL TERCER SUPLEMENTO DEL REGISTRO OFICIAL NO. 346 DE 02 DE OCTUBRE DE 2014 Y SUS REFORMAS, QUE FIJA LOS PORCENTAJES DE RETENCIÓN EN LA FUENTE DE IMPUESTO A LA RENTA


En Suplemento del Registro Oficial No. 31 del 3 de Septiembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000042 mediante la cual se reforma la Resolución No. NAC-DGERCGC14-00787 publicada en el Tercer Suplemento del Registro Oficial No. 346 de 02 de octubre de 2014 y sus reformas, que fija los porcentajes de retención en la fuente de impuesto a la renta.

La Resolución No. NAC-DGERCGC19-00000042 en su artículo único señala lo siguiente:

1. En el artículo 2, modifíquese lo siguiente:

a) Elimínese el innumerado agregado a continuación del numeral 1 que contiene el siguiente texto: “(…) Estará sujeto a retención del 0.2% del valor efectivo producido por la enajenación de derechos representativos de capital cotizados en las bolsas de valores del
Ecuador, percibido por sociedades residentes en el Ecuador.”

b) Sustitúyase el literal i) del numeral 2 por el siguiente: 

“i) La contraprestación a residentes y no residentes en el Ecuador producida por la enajenación de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades, no cotizados en las bolsas de valores del Ecuador.”

c) Elimínese el innumerado agregado a continuación del literal f) del numeral 3 que contiene el siguiente texto: 

“(…) Estará sujeto a la retención del 5% la contraprestación a no residentes por la enajenación de derechos representativos de capital u otros derechos establecidos en la ley.”

d) En el numeral 5 agréguese el siguiente literal:

“c) Las ganancias obtenidas por residentes y no residentes en el Ecuador por la enajenación de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades, que se coticen en las bolsas de valores del Ecuador.”

e) Elimínese el numeral 6.

2. En el artículo 4 elimínese el siguiente texto: “Estará sujeto a retención en la fuente, en una tarifa equivalente a la general prevista para sociedades, las ganancias obtenidas por personas naturales o sociedades no residentes ni establecidas en el Ecuador, por la enajenación directa o indirecta de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades domiciliadas o establecimientos permanentes en el Ecuador, que se coticen en las bolsas de valores del Ecuador.”

NORMAS PARA EL TRATAMIENTO TRIBUTARIO EN LA DISTRIBUCIÓN DE DIVIDENDOS


En el Suplemento del Registro Oficial No. 31 del 3 de septiembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000043 mediante la cual se expide las normas para el tratamiento tributario sobre la distribución de dividendos por sociedades residentes en el país, o de establecimientos permanentes en el Ecuador de sociedades no residentes, a favor de personas naturales y sociedades.

Cuando una sociedad residente en el país o un establecimiento permanente de sociedades no residentes en el Ecuador, de ser el caso, distribuye dividendos calculados después del pago del impuesto a la renta, para efecto del cumplimiento de su deber como agente de retención, aplicará las siguientes reglas: 

a) Será susceptible de retención en la fuente de impuesto a la renta:

1.- Dividendo distribuido directamente a una persona natural residente,
2.- Dividendo distribuido a una persona natural residente por medio de una sociedad no residente,
3.- Dividendo distribuido incumpliendo el deber de informar,

b) No serán susceptibles de retención en la fuente de impuesto a la renta los dividendos distribuidos, siempre que la sociedad que los distribuye hubiere cumplido previamente con el deber de informar la composición societaria, en los siguientes casos:

1.- La distribución que se realice directamente a favor de una sociedad residente en el Ecuador o a favor de un establecimiento permanente en Ecuador de una sociedad no residente, aun en el caso de que el beneficiario efectivo sea residente en el Ecuador.

2.- La distribución que se realice directamente a favor de una persona natural no residente en el Ecuador.

3.- La distribución que se realice directamente a favor de una sociedad no residente en el Ecuador sin que dichos dividendos sean atribuibles a un establecimiento permanente de ella en el Ecuador y el beneficiario efectivo de los dividendos no sea una persona natural residente en el Ecuador.

4.- La distribución de utilidades, rendimientos o beneficios netos a favor de accionistas de sociedades, cuotahabientes de fondos colectivos o inversionistas de valores provenientes de fideicomisos de titularización en el Ecuador, cuya actividad económica exclusiva sea la inversión en activos inmuebles, cuando cumpla las condiciones señaladas en la Ley.

c) No serán susceptibles de retención en la fuente del impuesto a la renta las utilidades que se capitalicen.

Cuando en un mismo ejercicio fiscal a una persona natural se le distribuya dividendos, directa o indirectamente, de varias sociedades residentes fiscales o de establecimientos permanentes en el Ecuador, deberá considerarse, para efectos de determinar su crédito tributario por el impuesto pagado por dichas sociedades, el valor que resulte menor de los siguientes:

a) La sumatoria de los impuestos pagados por las sociedades en las que es beneficiario de derechos representativos de capital, correspondiente a los dividendos distribuidos;

b) La sumatoria de los resultados de multiplicar, por cada caso, el valor del ingreso gravado por la tarifa de impuesto a la renta que corresponda a las utilidades de las que se originaron los dividendos;

c) El impuesto a la renta que le correspondería pagar a la persona natural por los dividendos obtenidos y registrados en su renta global, es decir, la diferencia resultante de restar el impuesto causado en su renta global, que incluyera los dividendos, menos el impuesto causado en su renta global si no incluyera dichos dividendos.

En los casos previstos en el literal d) del artículo 137 del Reglamento para la aplicación de la Ley de Régimen Tributario Interno, el valor del crédito tributario calculado conforme dicho literal se aplicará de manera complementaria a los límites previstos en los literales a) y b) de este artículo.


lunes, octubre 14, 2019

NORMAS PARA LA APLICACIÓN DE LA REMISIÓN DE INTERESES, MULTAS Y RECARGOS DERIVADOS DEL SALDO DE LAS OBLIGACIONES DETERMINADAS Y/O PENDIENTES DE PAGO, CORRESPONDIENTES AL IMPUESTO AMBIENTAL A LA CONTAMINACIÓN VEHICULAR, ASÍ COMO EL PROCEDIMIENTO PARA VERIFICAR EL CUMPLIMIENTO DEL PLAN DE PAGOS, CONFORME LO PREVISTO EN LA LEY DEROGATORIA AL IMPUESTO AMBIENTAL A LA CONTAMINACIÓN VEHICULAR


En el Suplemento del Registro Oficial No. 25 del 26 de agosto del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000040 mediante la cual se se establecen las normas para la aplicación de la remisión del 100% de intereses, multas y recargos derivados del saldo de las obligaciones determinadas y/o pendientes de pago, correspondientes al Impuesto Ambiental a la Contaminación Vehicular, así como el procedimiento que seguirá el Servicio de Rentas Internas para verificar el cumplimiento del plan de pagos.

La referida resolución señala que podrán acogerse a la remisión del 100% de intereses, multas y recargos quienes mantengan obligaciones determinadas y/o pendientes de pago del Impuesto Ambiental a la Contaminación Vehicular a la fecha de publicación de la Ley Derogatoria al Impuesto Ambiental a la Contaminación Vehicular en el Registro Oficial; y:

a) Paguen el valor total del capital hasta el 27 de diciembre de 2019; o,

b) Una vez concluido este plazo, cumplan el plan de pagos previsto en el artículo 6 de la Ley Derogatoria al Impuesto Ambiental a la Contaminación Vehicular, dentro de los plazos establecidos en el artículo 6 de la Resolución No. NAC-DGERCGC19-00000040.

De conformidad con la Ley Derogatoria al Impuesto Ambiental a la Contaminación Vehicular, no podrá alegarse pago indebido o pago en exceso respecto de las obligaciones tributarias principales o accesorias pagadas con anterioridad a la vigencia de la referida ley, por concepto del Impuesto Ambiental a la Contaminación Vehicular.

A partir del 28 de diciembre de 2019, los sujetos pasivos que mantengan obligaciones determinadas y/o pendientes de pago por concepto del Impuesto Ambiental a la Contaminación Vehicular se acogerán al plan de pagos previsto en el artículo 6 de la Ley Derogatoria al Impuesto Ambiental a la Contaminación Vehicular.

Para este fin, el Servicio de Rentas Internas, de oficio, ajustará en sus sistemas los valores correspondientes a las cuotas anuales referidas en dicho artículo, siendo cada una de ellas equivalente a un tercio del valor total del capital adeudado.

Quienes no hayan cancelado el 100% del saldo del capital adeudado del Impuesto Ambiental a la Contaminación Vehicular hasta el 27 de diciembre de 2019, podrán acogerse al plan de pagos referido en el artículo precedente, para lo cual deberán cancelar las cuotas anuales dentro de los períodos correspondientes a la matriculación del vehículo previsto para los ejercicios fiscales 2020, 2021 y 2022 en función del calendario previsto en el Reglamento General para la Aplicación del Impuesto Anual de los Vehículos Motorizados y las disposiciones establecidas por la Agencia Nacional de Tránsito.

REFORMAR LA RESOLUCIÓN NO. NAC-DGERCGC18-00000212, QUE ESTABLECE EL PROCEDIMIENTO PARA LA APLICACIÓN DE LA EXENCIÓN DEL IMPUESTO A LA SALIDA DE DIVISAS POR COSTOS DE ESTUDIOS EN EL EXTERIOR, GASTOS DE MANUTENCIÓN Y ATENCIÓN MÉDICA DERIVADA DE ENFERMEDADES CATASTRÓFICAS, RARAS O HUÉRFANAS


Artículo Único.- En la Resolución No. NAC-DGERCGC18-00212 publicada en el Suplemento del Registro Oficial No. 258 de 08 de junio 2018, efectúese las siguientes reformas: 

1.- En el segundo inciso del artículo 3, modifíquese el “numeral 6”, por “numeral 5”.

2.- Sustitúyase el artículo 6, por el siguiente texto: “Art. 6.- Emisión de oficio de exención del Impuesto a la Salida de Divisas.- Los beneficiarios de la exención del Impuesto a la Salida de Divisas deberán presentar una solicitud por cada transferencia, envío o traslado de divisas a efectuar, con los requisitos establecidos en el presente acto normativo.

El Servicio de Rentas Internas, previa verificación del cumplimiento de las condiciones y requisitos establecidos en la Ley, su Reglamento de Aplicación y en esta Resolución, emitirá y notificará al solicitante de la exención de ISD el oficio de contestación, el que deberá ser entregado a la institución financiera o empresa de courier mediante la cual se efectúe la transferencia o envío de divisas al exterior, conjuntamente con el formulario de “Declaración informativa de transacciones exentas / no sujetas del Impuesto a la Salida de Divisas”, disponible en la página web institucional del Servicio de Rentas Internas www.sri.gob.ec.

Si el pago se realiza mediante traslado de divisas, el oficio antes citado deberá ser presentado ante los agentes de control correspondientes, en los puntos de salida del país ante su simple requerimiento. La falta de presentación de los documentos mencionados ocasionará el pago del impuesto correspondiente.”

viernes, julio 19, 2019

NUEVA FORMA DE PAGO DEL ANTICIPO DEL IMPUESTO A LA RENTA

En el Suplemento del Registro Oficial No. 524 del 5 de julio del 2019 se publicó el Decreto Ejecutivo No. 806 en el cual se modificó el número de cuotas para el pago del anticipo del Impuesto a la Renta.

El artículo 77 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno señalaba que el valor resultante de anticipo deberá ser pagado en dos cuotas iguales, las cuales se satisfarán hasta las fechas previstas en el calendario señalado en dicho artículo, según el noveno dígito del número del Registro Único de Contribuyentes RUC, o de la cédula de identidad.

El referido decreto ejecutivo sustituyó el artículo 77 por lo siguiente:

“El valor resultante deberá ser pagado en cinco cuotas iguales durante los meses de julio, agosto, septiembre, octubre y noviembre, las cuales se satisfarán hasta las siguientes fechas, según el noveno dígito del número del Registro Único de Contribuyentes RUC, o de la cédula de identidad, según corresponda:


El diferimiento del pago del anticipo del impuesto a la renta es con el objeto de dotar de mayor liquidez a los distintos sectores económicos, principalmente a las pequeñas empresas, generando a los contribuyentes un beneficio de flujo de dinero para que más recursos puedan ser inyectado en el proceso productivo.

miércoles, mayo 29, 2019

ESTABLECER LAS CONDICIONES Y LÍMITES PARA LA DEVOLUCIÓN DEL IMPUESTO AL VALOR AGREGADO EN FAVOR DE LOS EXPORTADORES DE SERVICIOS


En el Suplemento del Registro Oficial No. 495 del 27 de mayo del 2019 se publicó la Resolución No. CPT-RES-2019-003 mediante la cual se establecen las condiciones y límites para la devolución del Impuesto al Valor Agregado (IVA) en favor de los exportadores de servicios.

La Resolución No. CPT-RES-2019-003 Establecer las condiciones y límites para que opere la devolución a los exportadores de servicios del Impuesto al Valor Agregado (IVA) pagado y retenido en la importación o adquisición local de bienes, insumos, servicios y activos fijos, necesarios para la prestación y comercialización de servicios que se exporten, que no haya sido utilizado como crédito tributario o que no haya sido reembolsado de cualquier forma.

Tendrán derecho a la devolución del IVA pagado y retenido en la importación o adquisición local de bienes, insumos, servicios y activos fijos, necesarios para la prestación y comercialización de servicios que se exporten, que no haya sido utilizado como crédito tributario o que no haya sido reembolsado de cualquier forma, los sujetos pasivos que cumplan las siguientes condiciones:

a) Ser considerado exportador de servicios según lo que determina la normativa tributaria vigente de conformidad al artículo 56, numeral 14, de la Ley de Régimen Tributario Interno;

b) Ser considerado exportador habitual conforme lo dispuesto en el artículo 4 de la presente Resolución; y,

c) No realizar actividad petrolera ni ninguna otra actividad relacionada con recursos naturales no renovables excepto en exportaciones mineras, a las cuales aplica el reintegro del IVA pagado desde el 1 de enero de 2018.

Para acceder a este beneficio el exportador deberá demostrar el ingreso neto de divisas al país de conformidad con los lineamientos y condiciones previstas en la normativa aplicable.

El valor que se devuelva por concepto de IVA considerará como límites el crédito tributario de IVA disponible para la devolución por exportación de servicios según su declaración o el 12% de las exportaciones netas de servicios del periodo, tomando como monto máximo a devolverse el menor valor entre estos dos.

En el caso de devolución de IVA en la adquisición de activos fijos, se considerará lo dispuesto en el artículo 180 del Reglamento para aplicación de la Ley de Régimen Tributario Interno.

ESTABLECER LAS CONDICIONES Y LÍMITES PARA LA DEVOLUCIÓN DEL IMPUESTO A LA SALIDA DE DIVISAS EN FAVOR DE LOS EXPORTADORES DE SERVICIOS


En el Suplemento del Registro Oficial No. 495 del 27 de mayo del 2019 se publicó la Resolución No. CPT-RES-2019-002 mediante la cual se establecen las condiciones y límites para la devolución del Impuesto a la Salida de Divisas (ISD) en favor de los exportadores de servicios.

La Resolución No. CPT-RES-2019-002 establece que los exportadores de servicios que cumplan las condiciones previstas en el artículo 56, numeral 14, de la Ley de Régimen Tributario Interno podrán solicitar la devolución del ISD pagado en la importación de materias primas, insumos y bienes de capital que sean necesarios para la prestación del servicio que se exporta, en el marco de las condiciones y límites establecidos en la referida Resolución.

Se excluye de este beneficio a la exportación de servicios en la actividad petrolera, así como cualquier otra actividad relacionada con recursos naturales no renovables.

Tendrán derecho a la devolución del ISD pagado en la importación de materias primas, insumos y bienes de capital que sean necesarios para la prestación del servicio que se exporta, los sujetos pasivos que cumplan las siguientes condiciones:

a) Ser exportador de servicios según lo dispuesto en el artículo 56 numeral 14 de la Ley de Régimen Tributario Interno; e,

b) Importar las subpartidas de materias primas, insumos y bienes de capital que consten en el listado de la Resolución No. CPT-03-2012 y sus respectivas reformas, aplicable al período en el cual se realiza la importación.

Para acceder a este beneficio el exportador deberá demostrar el ingreso neto de divisas al país de conformidad con los lineamientos y condiciones previstas en la normativa aplicable.

El monto máximo de devolución se sujetará al siguiente factor de proporcionalidad, a fin de determinar el ISD pagado en la importación de materias primas, insumos y bienes de capital que fueron necesarios para la prestación del servicio que se exporte.

¿QUIENES ESTÁN OBLIGADOS A EMITIR COMPROBANTES DE VENTA?

A través de los tiempos, la sociedad ha estado inmersa en el comercio, tanto de bienes como de servicios, y  la oferta y demanda se ha venido dando siempre dependiendo de la fluctuación y dinamismo de la economía.  Este movimiento económico ha generado que los involucrados en las diferentes operaciones comerciales, tengan la necesidad de suscribir la obligación o dominio del bien transferido o servicio prestado mediante la emisión de un documento conocido como factura comercial. 

La normativa tributaria ecuatoriana señala que las actividades mercantiles o comerciales en las cuales se produzca la transferencia de dominio o la prestación de servicio, sean a título oneroso o de forma gratuita, deberán de estar respaldadas por un comprobante de venta debidamente autorizado por la Administración Tributaria.

Esta obligación nace, independientemente de las otras exigencias también contempladas en las leyes tributarias sobre la emisión de comprobantes de venta.

El artículo 103 de la Ley de Régimen Tributario Interno establece lo siguiente:

“Art. 103.- Emisión de Comprobantes de Venta.- Los sujetos pasivos de los impuestos al valor agregado y a los consumos especiales, obligatoriamente tienen que emitir comprobantes de venta por todas las operaciones mercantiles que realicen. Dichos documentos deben contener las especificaciones que se señalen en el reglamento (…)”

En concordancia con el artículo anteriormente citado, el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno en su artículo 41, señala lo siguiente:

"Art. 41.- Emisión de Comprobantes de Venta.- Los sujetos pasivos deberán emitir y entregar comprobantes de venta en todas las transferencias de bienes y en la prestación de servicios que efectúen, independientemente de su valor y de los contratos celebrados. Dicha obligación nace con ocasión de la transferencia de bienes o de la prestación de servicios de cualquier naturaleza, aún cuando dichas transferencias o prestaciones se realicen a título gratuito, no se encuentren sujetas a tributos o estén sometidas a tarifa cero por ciento del IVA, independientemente de las condiciones de pago. No obstante, las personas naturales no obligadas a llevar contabilidad, deberán emitir comprobantes de venta cuando sus transacciones excedan del valor establecido en el Reglamento de Comprobantes de Venta y de Retención. Sin embargo, en transacciones de menor valor, las personas naturales no obligadas a llevar contabilidad, a petición del adquirente del bien o servicio, están obligadas a emitir y entregar comprobantes de venta. Los contribuyentes no obligados a llevar contabilidad, por la suma de todas sus transacciones inferiores al límite establecido en el Reglamento de Comprobantes de Venta y de Retención, al final de cada día emitirán una sola nota de venta cuyo original y copia conservarán en su poder. En todos los demás aspectos, se estará a lo dispuesto en el Reglamento de Comprobantes de Venta y de Retención."

La Ley de Régimen Tributario Interno es clara al especificar que los sujetos pasivos del Impuesto al Valor Agregado (IVA) e Impuestos a los Consumos Especiales (ICE) tienen la obligación de emitir comprobantes de venta.

El Código Tributario en su artículo 24 conceptualiza el término Sujeto Pasivo:

"Art. 24.- Sujeto pasivo.- Es sujeto pasivo la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, sea como contribuyente o como responsable. Se considerarán también sujetos pasivos, las herencias yacentes, las comunidades de bienes y las demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio independiente de los de sus miembros, susceptible de imposición, siempre que así se establezca en la ley tributaria respectiva."

Toda persona natural o jurídica sobre quien recae la obligación tributaria es considerado Sujeto Pasivo para efectos tributarios. Por ejemplo, en el caso de impuestos directos (Impuesto a la Renta), se considera sujeto pasivo de este impuesto a la persona, sea esta natural o jurídica, sobre quien recae el tributo o pago del mismo. Para el caso de los impuestos indirectos (Impuesto al Valor Agregado), se considera sujeto pasivo, aquel sobre quien recae la prestación tributaria por la verificación del hecho generador.

El artículo 52 de la Ley de Régimen Tributario Interno señala el hecho generador del Impuesto al Valor Agregado (IVA):

"Art. 52.- Objeto del impuesto.- Se establece el Impuesto al Valor Agregado (IVA), que grava al valor de la transferencia de dominio o a la importación de bienes muebles de naturaleza corporal, en todas sus etapas de comercialización, así como a los derechos de autor, de propiedad industrial y derechos conexos; y al valor de los servicios prestados, en la forma y en las condiciones que prevé esta Ley."

La normativa tributaria vigente también establece aquellas transferencias que no gravan IVA:

"Art. 54.- Transferencias que no son objeto del impuesto.- No se causará el IVA en los siguientes casos:

1. Aportes en especie a sociedades;
2. Adjudicaciones por herencia o por liquidación de sociedades, inclusive de la sociedad conyugal;
3. Ventas de negocios en las que se transfiera el activo y el pasivo;
4. Fusiones, escisiones y transformaciones de sociedades;
5. Donaciones a entidades y organismos del sector público, inclusive empresas públicas; y, a instituciones de carácter privado sin fines de lucro legalmente constituidas, definidas como tales en el Reglamento;
6. Cesión de acciones, participaciones sociales y demás títulos valores.
7. Las cuotas o aportes que realicen los condóminos para el mantenimiento de los condominios dentro del régimen de propiedad horizontal, así como las cuotas para el financiamiento de gastos comunes en urbanizaciones."

Queriendo aterrizar los conceptos e interpretación dentro del marco jurídico, todo persona natural o jurídica que transfiera bienes de naturaleza corporal o preste servicios, deberá de gravar el Impuesto al Valor Agregado (IVA), considerándose sujeto pasivo de este impuesto, salvo aquellas transferencias no objeto de IVA y sobre las cuales no grava este impuesto.

En conclusión, todas las personas naturales estén obligadas o no obligadas a llevar contabilidad, sucesiones indivisas, y las sociedades acorde al artículo 98 de la Ley de Régimen Tributario Interno, que transfieran bienes de naturaleza corporal o presten servicios gravados con el Impuesto al Valor Agregado (IVA) e Impuesto a los Consumos Especiales (ICE) estarán obligados a emitir comprobantes de venta por estas transacciones mercantiles.

BURO TRIBUTARIO

BURO TRIBUTARIO