Mostrando entradas con la etiqueta Reglamento de Ley Organica Regimen Tributario Interno. Mostrar todas las entradas

miércoles, abril 08, 2020

CASILLEROS DEL FORMULARIO 103 DONDE SE APLICAN LOS NUEVOS PORCENTAJES DE RETENCIÓN EN LA FUENTE


Mediante la Resolución No. NAC-DGERCGC20-00000020, el Servicios de Rentas Internas (SRI), anuncio los cambios en el porcentaje de retención del Impuesto a la Renta, única y exclusivamente para:

* Transferencias de bienes muebles de naturaleza corporal del 1% al 1,75%.

* Pagos o créditos e cuenta no contempladas en los porcentajes de retención específicos de retención del 2% al 2,75%.

La modificación en los porcentajes de retención del Impuesto a la Renta representará USD 426 millones en los 8 meses restantes de 2020, lo que aportará liquidez a la caja fiscal.


NORMAS PARA APLICACIÓN DE REGULACIONES TEMPORALES Y ESPECIALES RESPECTO AL PAGO DEL IMPUESTO A LA RENTA


Mediante Resolución NAC-DGERCGC20-00000025, de abril 1 de 2020, el Servicio de Rentas Internas expidió las normas para la aplicación de las regulaciones temporales y especiales, respecto del pago del Impuesto a la Renta correspondiente al ejercicio fiscal 2019 y del Impuesto al Valor Agregado que deberá declararse en los meses de abril, mayo y junio de 2020, de acuerdo al artículo 2 del Decreto Ejecutivo No. 1021.

Descarga la Resolución en el siguiente enlace: https://bit.ly/39K1rui

NUEVO FORMULARIO 101 DE IMPUESTO A LA RENTA Y NUEVO CATÁLOGO ATS


El Servicio de Rentas Internas (SRI) ha actualizado su formulario 101 de Impuestos a la Renta Sociedades en marzo 27 del 2020. En dicho formulario el contribuyente responderá a un grupo de preguntas que se presentarán de acuerdo con su actividad económica.

Accede al formulario en el enlace: https://bit.ly/33R7Sua

El SRI también ha actualizado el Nuevo Catálogo ATS con fecha 31 de marzo del 2020, los nuevos porcentajes estarán vigentes desde el 1 de abril del 2020. Los conceptos de Retención en la Fuente de Impuesto a la Renta (AIR) son hacia los códigos para pago a residentes y no residentes.

Mira el catálogo completo en el enlace: https://bit.ly/2xBEH2f

PAGO EN CUOTAS DEL IMPUESTO A LA RENTA 2019


Las microempresas, sociedades con domicilio tributario en la provincia de Galápagos, actividad económica corresponda a la operación de líneas aéreas, o a sectores de turismo (exclusivamente respecto de las actividades de servicios turísticos de alojamiento y/o comidas) o al sector agrícola, o sean exportadores habituales de bienes o el 50% de sus ingresos corresponda a actividades de exportación de bienes, podrán pagar el Impuesto a la Renta de sociedades del ejercicio fiscal 2019 y el IVA a pagarse en abril, mayo y junio del 2020, en 6 cuotas durante el 2020.

Los pagos se harán de acuerdo al 9no digito del RUC.

Para el caso del Impuesto a la Renta del 2019 las 6 cuotas se pagarán entre abril y septiembre del 2020. Para el caso del IVA de abril se pagarán entre abril septiembre del 2020, el IVA de mayo se pagará entre mayo y octubre del 2020; y el IVA de junio 2020 se pagará entre junio y noviembre del 2020.


¿QUIENES DEBERÁN DE AUTORETENERSE EL IMPUESTO A LA RENTA?


En el Decreto Ejecutivo No. 1021 se establece que las instituciones financieras sometidas a vigilancia de la Superintendencia de Bancos, y las empresas privadas de telefonía móvil deberán efectuar una retención mensual del 1.75% sobre el total de los ingresos gravados obtenidos dentro de dicho mes. Para las empresas que tengan contratos suscritos con el Estado para la exploración y explotación de hidrocarburos bajo cualquier modalidad, así como las empresas de transporte de petróleo crudo, la retención mensual será del 1.5% sobre el total de sus ingresos gravados obtenidos dentro de dicho mes.

El comprobante de retención será emitido a nombre del propio agente de retención.

El valor retenido constituirá crédito tributario para la liquidación y pago del impuesto a la renta de dicho agente.

NUEVOS PORCENTAJES DE RETENCIÓN EN LA FUENTE DE IMPUESTO A LA RENTA

Mediante Resolución NAC-DGERCGC20-00000020 del 12 de marzo del 2020 y publicada en la Edición Especial del Registro Oficial No. 459 del 20 de marzo del 2020, el Servicio de Rentas Internas (SRI) reformó la Resolución NAC-DGERCGC14- 00000787 (R.O.436, Oct.2, 2014) y sus reformas. Los nuevos porcentajes de retención en la fuente de Impuesto a la Renta han sido establecidos a través de la Resolución No. NAC-DGERCGC20-00000020 emitida por parte de la Directora General del Servicio de Rentas Internas (SRI), y serán aplicables a partir del primer día del mes de abril de 2020.

martes, marzo 31, 2020

SE EMITEN NORMAS PARA LA RETENCIÓN DEL IMPUESTO A LA RENTA EN LA DISTRIBUCIÓN DE DIVIDENDOS

En el Suplemento del Registro Oficial No. 157 del 9 de marzo del 2020 se publicó la Resolución No. NAC-DGERCGC20-00000013 emitida por el Servicio de Rentas Internas a través de su Directora General. mediante la que se emitieron las normas para la retención del Impuesto a la Renta en la distribución de dividendos.

La referida resolución en su artículo único señala que para los casos de distribución de dividendos establecidos en los numerales 3 y 5 del artículo 39.2 de la Ley de Régimen Tributario Interno, el porcentaje de retención se aplicará sobre el ingreso gravado, de acuerdo con la siguiente tabla:


El comprobante de retención se emitirá a nombre de la persona natural residente fiscal en el Ecuador o del beneficiario efectivo, según corresponda, aun cuando no existan valores a retener. 

Cuando una misma sociedad residente o un establecimiento permanente en el Ecuador, distribuya dividendos en más de una ocasión dentro de un mismo ejercicio fiscal, a un mismo beneficiario persona natural residente en el Ecuador o beneficiario efectivo conforme la definición establecida en el Reglamento, según corresponda, se deberá sumar los valores correspondientes a los ingresos gravados de cada distribución, al resultado se aplicará las tarifas previstas en esta Resolución y se restará el valor de las retenciones practicadas en las anteriores distribuciones; el valor de la diferencia resultante constituirá la retención en la fuente. 

LEY ORGÁNICA DE EMPRENDIMIENTO E INNOVACIÓN


En el Suplemento del Registro Oficial No. 151 del 28 de febrero del 2020 se publicó la Ley Orgánica de Emprendimiento e Innovación aprobada por la Asamblea Nacional el 18 de febrero del 2020.

La presente Ley tiene por objeto establecer el marco normativo que incentive y fomente el emprendimiento, la innovación y el desarrollo tecnológico, promoviendo la cultura emprendedora e implementando nuevas modalidades societarias y de financiamiento para fortalecer el ecosistema emprendedor. 


Con el objetivo de incentivar la generación de empleo y la formalización del trabajo en los procesos de emprendimiento, el ente rector en materia de trabajo desarrollará la modalidad o modalidades contractuales a implementarse en el trabajo emprendedor, en donde se incluirá la jornada parcial, así como el tiempo de duración de los contratos, pago de beneficios de ley, remuneración y su forma de cálculo, y demás requisitos y condiciones que deberá cumplir el trabajador/a, de acuerdo a las leyes pertinentes.  

Queda expresamente prohibido el desarrollo de emprendimientos que den lugar al trabajo infantil y cualquier forma de explotación contraria a la Constitución y a la legislación internacional.

Una vez que se suscriba el contrato de trabajo emprendedor, el empleador deberá afiliar al trabajador en el Instituto Ecuatoriano de Seguridad Social y tendrá derecho a sus beneficios desde el primer día de inicio de la relación laboral y su afiliación. 

La Ley de Emprendimiento e Innovación en sus disposiciones transitorias modificó algunos cuerpos legales, entre ellos la Ley de Compañías.  En la transitoria segunda se incluye a la Sociedad por Acciones Simplificada (SAS) como una especia de compañía que constituye persona jurídica.

Las Sociedades por Acciones Simplificadas (S.A.S) es un tipo de sociedad mercantil conformada por una o más personas, mediante un trámite simplificado para fomentar la formalización y desarrollo de empresas.


NORMAS PARA LA APLICACIÓN DEL RÉGIMEN IMPOSITIVO PARA MICROEMPRESAS


En el Suplemento del Registro Oficial No. 148 del 21 de febrero del 2020 mediante Resolución No. NAC-DGERCGC20-00000011  se publicó las Normas para la Aplicación del Régimen Impositivo para Microempresas.  La Resolución No. NAC-DGERCGC20-00000011 da cumplimiento a lo que establece el artículo 38 de la Ley de Simplificación y Progresividad Tributaria que trata sobre el RÉGIMEN IMPOSITIVO PARA MICROEMPRESAS.

El artículo 1 de la referida resolución señala que los contribuyentes registrados en el catastro, se encontrarán dentro del Régimen Impositivo de Microempresas a partir del mes de febrero de 2020 y las obligaciones atribuidas a este régimen serán aplicadas a partir de dicho periodo fiscal. 

Los contribuyentes incluidos en el Régimen Impositivo para Microempresas deberán cumplir, entre otros, con los siguientes deberes formales: 

1. Emitir comprobantes de venta de conformidad con lo dispuesto en la normativa vigente; 
2. Llevar contabilidad o un registro de ingresos y gastos según corresponda;
3. Presentar las declaraciones previstas en la normativa tributaria vigente;
4. Presentar los anexos de información cuando corresponda; y
5. Cumplir los demás deberes formales señalados en el Código Tributario.

Los contribuyentes sujetos al Régimen Impositivo para Microempresas deberán emitir facturas, liquidaciones de compra de bienes y servicios; así como los comprobantes de retención en los casos que proceda, de conformidad con los requisitos y condiciones establecidos en el Reglamento de Comprobantes de Venta, Retención y Documentos Complementarios y en los casos que corresponda según lo previsto en las normas para la emisión, entrega y transmisión de comprobantes de venta, retención y documentos complementarios expedidos mediante el esquema de comprobantes electrónicos. 

Los contribuyentes sujetos al Régimen Impositivo para Microempresas, estarán obligados a llevar contabilidad en los casos y con las condiciones previstas en la Ley de Régimen Tributario Interno y su reglamento de aplicación.

Los contribuyentes incluidos en el Régimen Impositivo para Microempresas deberán liquidar, declarar y pagar el impuesto a la renta del ejercicio fiscal 2019, con sujeción con las disposiciones previstas para el régimen general. 

Las declaraciones del impuesto a la renta del ejercicio fiscal 2020 y posteriores, se sujetarán a las disposiciones para microempresas previstas en la normativa vigente. 

Los contribuyentes sujetos al Régimen Impositivo para Microempresas deberán efectuar su declaración de impuesto al valor agregado (IVA) y del impuesto a los consumos especiales (ICE) correspondientes al período fiscal enero de 2020, en el mes de febrero de 2020, en la forma y los plazos previstos en las disposiciones vigentes. 

Los contribuyentes sujetos al Régimen Impositivo para Microempresas a partir de febrero de 2020 no serán agentes de retención del impuesto a la renta ni del impuesto al valor agregado, excepto en los casos previstos en la normativa tributaria vigente. 

viernes, enero 03, 2020

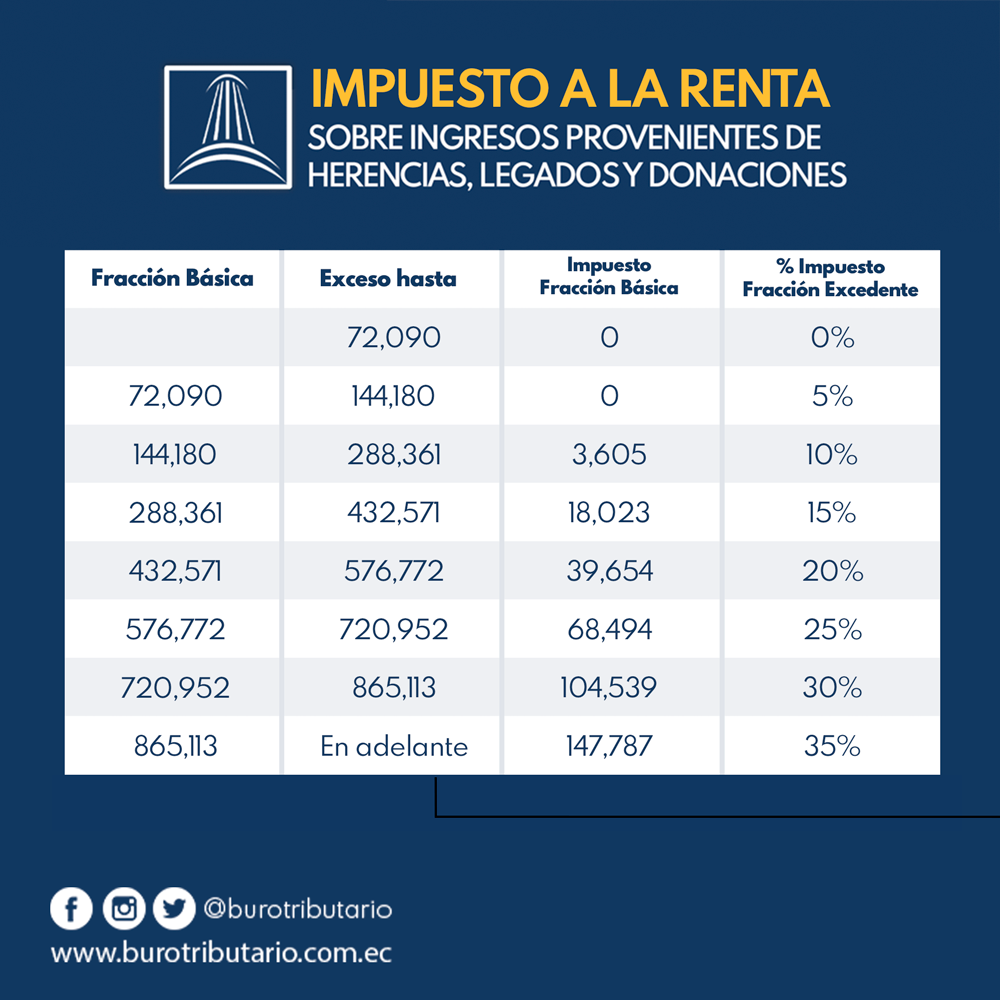
TABLA DE IMPUESTO A LA RENTA PARA EL EJERCICIO FISCAL 2020

En el Suplemento del Registro Oficial No. 108 del 26 de diciembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000063 mediante la cual se actualiza los rangos de las tablas para liquidar el impuesto a la renta de las personas naturales, sucesiones indivisas, incrementos patrimoniales provenientes de herencias, legados, donaciones, hallazgos y todo tipo de acto o contrato por el cual se adquiera el dominio a título gratuito, de bienes y derechos para el período fiscal 2020.

Descarga el Registro Oficial aqui: http://bit.ly/2FdKWtw


miércoles, noviembre 06, 2019

NORMAS PARA ESTABLECER LOS FACTORES DE AJUSTE EN PROCESOS DE DETERMINACIÓN DE IMPUESTO A LA RENTA ORIGINADOS EN COMUNICACIONES DE DIFERENCIAS Y LIQUIDACIONES DE PAGO Y SU FORMA DE APLICACIÓN

En el Suplemento del Registro Oficial No. 069 del 28 de Octubre 2019 se publicó la Resolución No. NAC-DGERCGC19-00000049 mediante la cual se establecen los factores de ajuste en procesos de determinación de Impuesto a la Renta originados en comunicaciones de diferencias y liquidaciones de pago y su forma de aplicación, en concordancia con lo dispuesto en el artículo 275 y el artículo innumerado después del artículo 276 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno.

De establecerse que existe detrimento en la capacidad contributiva del sujeto pasivo, el Servicio de Rentas Internas podrá establecer la base imponible, dentro de una determinación directa, multiplicando el rubro de ingresos declarados por el sujeto pasivo o los determinados por el Servicio de Rentas Internas, por el factor de ajuste correspondiente al rubro de ingresos.

Cuando exista más de una actividad económica, la base imponible determinada resultará de la sumatoria de aplicar el factor de ajuste correspondiente a los ingresos de cada actividad económica.  En caso de que no sea posible identificar con certeza a qué actividad
económica se relacionan los ingresos, se deberá aplicar el factor de ajuste correspondiente a la actividad económica que conste como principal en el Registro Único de Contribuyentes al 31 de diciembre del ejercicio fiscal en verificación.

Para efectos de la determinación presuntiva prevista en el artículo innumerado a continuación del artículo 276 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno, se podrá aplicar el factor de ajuste que corresponda a los rubros de activos, ingresos, costos y gastos. Cuando en la determinación se identifiquen más de dos rubros, se aplicará el factor de ajuste respectivo a cada uno de ellos y se considerará como base imponible presunta a la que resulte mayor.

No serán aplicables los factores de ajuste sobre los ingresos provenientes del:

1. Capital o patrimonio;
2. Trabajo en relación de dependencia;
3. Ganancias provenientes de la enajenación de derechos representativos de capital y otros derechos de exploración, explotación o similares;
4. Exploración, explotación, transporte y comercialización de recursos naturales no renovables;
5. Loterías, rifas y similares.

Adicionalmente, no se aplicará factores de ajuste a las actividades sujetas a impuesto a la renta único, y tampoco a las actividades acogidas al régimen impositivo simplificado.

Cuando se determine la base imponible aplicando factores de ajuste, el porcentaje correspondiente a la participación de trabajadores se establecerá a través de la aplicación de una regla de tres simple, donde la base imponible presunta representa el 85% de la utilidad.

La Resolución No. NAC-DGERCGC19-00000049 deroga la Resolución NACDGERCGC18-
00000264, publicada en el Segundo Suplemento del Registro Oficial No. 282 de 12 de julio de 2018, y sus reformas.

PROCEDIMIENTO Y REQUISITOS PARA LA DEVOLUCIÓN DEL IMPUESTO A LA SALIDA DE DIVISAS (ISD) PAGADO POR CONCEPTO DE COMISIONES AL EXTERIOR POR SERVICIOS DE TURISMO RECEPTIVO


En el Suplemento del Registro Oficial No. 069 del 28 de Octubre 2019 se publicó la Resolución No. NAC-DGERCGC19-00000047 en la cual se estableció el procedimiento y requisitos para la devolución del Impuesto a la Salida de Divisas (ISD) pagado por concepto de comisiones al exterior por servicios de turismo receptivo.

La Resolución No. NAC-DGERCGC19-00000047 señala que las solicitudes de devolución se presentarán por períodos mensuales o acumulados, una vez efectuada la venta por el servicio de turismo receptivo, en la que se hayan realizado pagos del Impuesto a la Salida de Divisas (ISD) por concepto de comisiones al exterior.

Las condiciones y límites sobre los cuales se sustentará la devolución del Impuesto a la Salida de Divisas (ISD) pagado por concepto de comisiones al exterior por servicios de turismo receptivo, son los definidos por el Comité de Política Tributaria establecidos en el literal b) del artículo 3 de la Resolución No. CPT-RES-2019-004, donde señala que las exportaciones netas de servicios de turismo receptivo corresponden a la venta neta de estos servicios.

El beneficio de devolución del Impuesto a la Salida de Divisas (ISD) será aplicado en la proporción del ingreso neto de divisas desde el exterior al Ecuador demostrado por el beneficiario, respecto del total de la venta neta de servicios de turismo receptivo realizada, dentro del plazo máximo de seis meses contados a partir de la emisión de la factura correspondiente al servicio prestado.

El ingreso neto de divisas deberá transferirse desde el exterior a una cuenta de una institución financiera local del solicitante de la devolución, relacionado con la venta por servicios de turismo receptivo.

El valor a ser devuelto por concepto del Impuesto a la Salida de Divisas (ISD) pagado por concepto de comisiones al exterior por servicios de turismo receptivo regulado en esta Resolución, será reintegrado por medio de la emisión de una nota de crédito desmaterializada o la acreditación en cuenta correspondiente.

El beneficio de devolución del Impuesto a la Salida de Divisas (ISD) pagado por concepto de comisiones al exterior por servicios de turismo receptivo se aplicará a partir de enero del 2018.

La documentación que se presentare de forma impresa o física deberá estar certificada por el contador, representante legal o apoderado de ser el caso, del solicitante e incluirá la siguiente frase: “La presente información constituye fiel copia del original que reposa en los registros contables y no presenta error ni omisión alguna”.

NORMAS Y EL PROCEDIMIENTO PARA LA IMPLEMENTACIÓN EFECTIVA DEL ESTÁNDAR COMÚN DE COMUNICACIÓN DE INFORMACIÓN Y DEBIDA DILIGENCIA RELATIVA AL INTERCAMBIO AUTOMÁTICO DE INFORMACIÓN Y APROBAR EL ANEXO DE CUENTAS FINANCIERAS DE NO RESIDENTES

En el Suplemento del Registro Oficial No. 51 del 1 de octubre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000045 mediante la que se expidió las normas y el procedimiento para la implementación efectiva del Estándar Común de Comunicación de Información y Debida Diligencia relativa al Intercambio Automático de Información sobre Cuentas Financieras, en materia tributaria, aprobado por el Consejo de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), para el cumplimiento de las exigencias internacionales derivadas de la adhesión del Ecuador al Foro Global sobre Transparencia e Intercambio de Información para Fines Fiscales.

La Resolución No. NAC-DGERCGC19-00000045 aprueba el Anexo de Cuentas Financieras de No Residentes (Anexo CRS).

Están obligadas a presentar el Anexo de Cuentas Financieras de No Residentes (Anexo CRS) las sociedades definidas en la Sección VIII del Estándar como “Institución Financiera Sujeta a Reportar”, las cuales comprenden:

a) Instituciones de custodia. Es decir, toda sociedad que posee activos financieros por cuenta de terceros como parte importante de su actividad económica, tales como bancos de custodia, corredores y depósitos centralizados de valores, entre otras de iguales características, sin perjuicio de la definición que se establezca en la ficha técnica del Anexo CRS.

b) Instituciones de depósito. Es decir, toda sociedad que acepta depósitos en el marco habitual de su actividad bancaria o similar, bajo el control de la Superintendencia de Bancos y Seguros, y de la Superintendencia de la Economía Popular y Solidaria, entre otras de iguales características, sin perjuicio de la definición establecida en la ficha técnica del Anexo CRS.

c) Entidades de inversión (incluye fideicomisos), conforme las condiciones establecidas en la sección VIII, apartado A, numeral 6 del Estándar, sin perjuicio de la definición que se establezca en la ficha técnica del Anexo CRS.

d) Compañías de seguros (específicas). Es decir, toda sociedad que sea una compañía aseguradora (o la sociedad holding de una compañía aseguradora) que ofrezca un contrato de seguro con valor en efectivo o un contrato de anualidades, o está obligada a efectuar pagos en relación con los mismos, sin perjuicio de la definición que se establezca en la ficha técnica del Anexo CRS.

No se considera sociedad obligada a presentar información a toda “Institución Financiera No Sujeta a Reportar” definida en el Estándar, apartado B de la sección VIII, entre las cuales constan las siguientes: 

a) El Banco Central del Ecuador;

b) El Instituto Ecuatoriano de Seguridad Social;

c) El Banco del Instituto Ecuatoriano de Seguridad Social;

d) La Corporación Financiera Nacional; y,

e) El Banco de Desarrollo del Ecuador.

Tampoco están obligadas a presentar información las sucursales de una sociedad residente establecidas en el exterior.

Sin perjuicio de lo expuesto, cuando estas entidades realicen actividades inherentes a la Banca Comercial, o presten servicios financieros a clientes particulares, estos deberán presentar el Anexo de Cuentas Financieras de No Residentes (Anexo CRS), en lo que refiera a dicha información.

Además de estas instituciones, el Servicio de Rentas Internas publicará en su sitio web, hasta el 31 de diciembre de cada año, un listado de otras sociedades no obligadas a reportar que cumplan los criterios establecidos en el apartado B de la sección VIII del Estándar.

Los sujetos pasivos deberán reportar información referente a: intereses, dividendos, saldos
en cuenta, rentas procedentes de determinados productos de seguro, ingresos en cuenta derivados de la venta de activos financieros y otras rentas generadas por activos mantenidos en cuenta, que pertenezcan a personas naturales o sociedades no residentes fiscales en el país. 

La información requerida en el artículo que precede, deberá presentarse en el Anexo de Cuentas Financieras de No Residentes (Anexo CRS) de manera anual de conformidad con el formato y especificaciones técnicas disponibles en el sitio web del Servicio de Rentas Internas, en el que se reportará la información del ejercicio fiscal correspondiente al periodo comprendido entre el 01 de enero al 31 de diciembre de cada año.

Este anexo deberá presentarse hasta el mes de mayo del año posterior al siguiente al que corresponda la información, según el calendario señalado a continuación, considerando el noveno dígito del Registro Único de Contribuyentes (RUC) del sujeto pasivo.

Las sociedades obligadas a presentar información reportarán el Anexo CRS respecto al período fiscal 2019 en mayo de 2020, únicamente con la información sobre (i) cuentas nuevas y (ii) cuentas preexistentes de alto valor de personas naturales.

Respecto al periodo fiscal 2019, las sociedades obligadas a presentar información reportarán el Anexo CRS con información de (i) cuentas preexistentes de bajo valor de personas naturales y (ii) cuentas preexistentes de sociedades, en mayo de 2021.

Para el ejercicio fiscal 2019, los procedimientos de debida diligencia que deben aplicarse para cuentas financieras prexistentes de personas naturales de alto, bajo valor y cuentas financieras prexistentes de sociedades, será de acuerdo al saldo total acumulado por titular de cuenta o producto financiero al 30 de septiembre de 2019.

La Resolución No. NAC-DGERCGC19-00000045 deroga la Resolución No. NACDGERCGC19-00000003, publicada en el Suplemento del Registro Oficial N° 428 de 14 de febrero de 2019 y la Resolución NAC-DGERCGC19-00000028 publicada en Registro Oficial Suplemento 509 de 14 de Junio del 2019.

jueves, octubre 24, 2019

REFORMA LA RESOLUCIÓN NO. NAC-DGERCGC14-00787 PUBLICADA EN EL TERCER SUPLEMENTO DEL REGISTRO OFICIAL NO. 346 DE 02 DE OCTUBRE DE 2014 Y SUS REFORMAS, QUE FIJA LOS PORCENTAJES DE RETENCIÓN EN LA FUENTE DE IMPUESTO A LA RENTA


En Suplemento del Registro Oficial No. 31 del 3 de Septiembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000042 mediante la cual se reforma la Resolución No. NAC-DGERCGC14-00787 publicada en el Tercer Suplemento del Registro Oficial No. 346 de 02 de octubre de 2014 y sus reformas, que fija los porcentajes de retención en la fuente de impuesto a la renta.

La Resolución No. NAC-DGERCGC19-00000042 en su artículo único señala lo siguiente:

1. En el artículo 2, modifíquese lo siguiente:

a) Elimínese el innumerado agregado a continuación del numeral 1 que contiene el siguiente texto: “(…) Estará sujeto a retención del 0.2% del valor efectivo producido por la enajenación de derechos representativos de capital cotizados en las bolsas de valores del
Ecuador, percibido por sociedades residentes en el Ecuador.”

b) Sustitúyase el literal i) del numeral 2 por el siguiente: 

“i) La contraprestación a residentes y no residentes en el Ecuador producida por la enajenación de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades, no cotizados en las bolsas de valores del Ecuador.”

c) Elimínese el innumerado agregado a continuación del literal f) del numeral 3 que contiene el siguiente texto: 

“(…) Estará sujeto a la retención del 5% la contraprestación a no residentes por la enajenación de derechos representativos de capital u otros derechos establecidos en la ley.”

d) En el numeral 5 agréguese el siguiente literal:

“c) Las ganancias obtenidas por residentes y no residentes en el Ecuador por la enajenación de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades, que se coticen en las bolsas de valores del Ecuador.”

e) Elimínese el numeral 6.

2. En el artículo 4 elimínese el siguiente texto: “Estará sujeto a retención en la fuente, en una tarifa equivalente a la general prevista para sociedades, las ganancias obtenidas por personas naturales o sociedades no residentes ni establecidas en el Ecuador, por la enajenación directa o indirecta de derechos representativos de capital u otros derechos que permitan la exploración, explotación, concesión o similares de sociedades domiciliadas o establecimientos permanentes en el Ecuador, que se coticen en las bolsas de valores del Ecuador.”

NORMAS PARA EL TRATAMIENTO TRIBUTARIO EN LA DISTRIBUCIÓN DE DIVIDENDOS


En el Suplemento del Registro Oficial No. 31 del 3 de septiembre del 2019 se publicó la Resolución No. NAC-DGERCGC19-00000043 mediante la cual se expide las normas para el tratamiento tributario sobre la distribución de dividendos por sociedades residentes en el país, o de establecimientos permanentes en el Ecuador de sociedades no residentes, a favor de personas naturales y sociedades.

Cuando una sociedad residente en el país o un establecimiento permanente de sociedades no residentes en el Ecuador, de ser el caso, distribuye dividendos calculados después del pago del impuesto a la renta, para efecto del cumplimiento de su deber como agente de retención, aplicará las siguientes reglas: 

a) Será susceptible de retención en la fuente de impuesto a la renta:

1.- Dividendo distribuido directamente a una persona natural residente,
2.- Dividendo distribuido a una persona natural residente por medio de una sociedad no residente,
3.- Dividendo distribuido incumpliendo el deber de informar,

b) No serán susceptibles de retención en la fuente de impuesto a la renta los dividendos distribuidos, siempre que la sociedad que los distribuye hubiere cumplido previamente con el deber de informar la composición societaria, en los siguientes casos:

1.- La distribución que se realice directamente a favor de una sociedad residente en el Ecuador o a favor de un establecimiento permanente en Ecuador de una sociedad no residente, aun en el caso de que el beneficiario efectivo sea residente en el Ecuador.

2.- La distribución que se realice directamente a favor de una persona natural no residente en el Ecuador.

3.- La distribución que se realice directamente a favor de una sociedad no residente en el Ecuador sin que dichos dividendos sean atribuibles a un establecimiento permanente de ella en el Ecuador y el beneficiario efectivo de los dividendos no sea una persona natural residente en el Ecuador.

4.- La distribución de utilidades, rendimientos o beneficios netos a favor de accionistas de sociedades, cuotahabientes de fondos colectivos o inversionistas de valores provenientes de fideicomisos de titularización en el Ecuador, cuya actividad económica exclusiva sea la inversión en activos inmuebles, cuando cumpla las condiciones señaladas en la Ley.

c) No serán susceptibles de retención en la fuente del impuesto a la renta las utilidades que se capitalicen.

Cuando en un mismo ejercicio fiscal a una persona natural se le distribuya dividendos, directa o indirectamente, de varias sociedades residentes fiscales o de establecimientos permanentes en el Ecuador, deberá considerarse, para efectos de determinar su crédito tributario por el impuesto pagado por dichas sociedades, el valor que resulte menor de los siguientes:

a) La sumatoria de los impuestos pagados por las sociedades en las que es beneficiario de derechos representativos de capital, correspondiente a los dividendos distribuidos;

b) La sumatoria de los resultados de multiplicar, por cada caso, el valor del ingreso gravado por la tarifa de impuesto a la renta que corresponda a las utilidades de las que se originaron los dividendos;

c) El impuesto a la renta que le correspondería pagar a la persona natural por los dividendos obtenidos y registrados en su renta global, es decir, la diferencia resultante de restar el impuesto causado en su renta global, que incluyera los dividendos, menos el impuesto causado en su renta global si no incluyera dichos dividendos.

En los casos previstos en el literal d) del artículo 137 del Reglamento para la aplicación de la Ley de Régimen Tributario Interno, el valor del crédito tributario calculado conforme dicho literal se aplicará de manera complementaria a los límites previstos en los literales a) y b) de este artículo.


BURO TRIBUTARIO

BURO TRIBUTARIO